Blog
2026年10月から変わる暮らしとお金!家計を守るポイントとは?
保険・お金
東京都心では連続降水日数が35日に達し、統計史上最長を更新したそうです。長雨や台風の影響により、各地で浸水や土砂災害なども発生しておりますのでご注意ください。
そんなすっきりしない天気が続いて気持ちも上がりませんが、10月から上がるのが物価です。
食品や光熱費、保険料など、毎月の支出について「また負担が増えるのだろうか」と感じている方も多いのではないでしょうか。
2026年10月は、飲食料品や各種サービスの値上げに加え、最低賃金や社会保険の加入基準など、働き方に関係する変化も予定されています。
値上げのニュースを見ると、すぐに何かを削らなければと思いがちです。しかし、食費を細かく切り詰める前に、通信費、保険料、住宅ローンなど、毎月または毎年支払っている固定費を確認したほうが、家計への効果が長く続く場合があります。
今回は、2026年9月30日時点の情報をもとに、個人の暮らしや家計に関係する変化と、今から確認しておきたいポイントをまとめます。
目次
2026年10月に変わる暮らしとお金に関する主なポイント
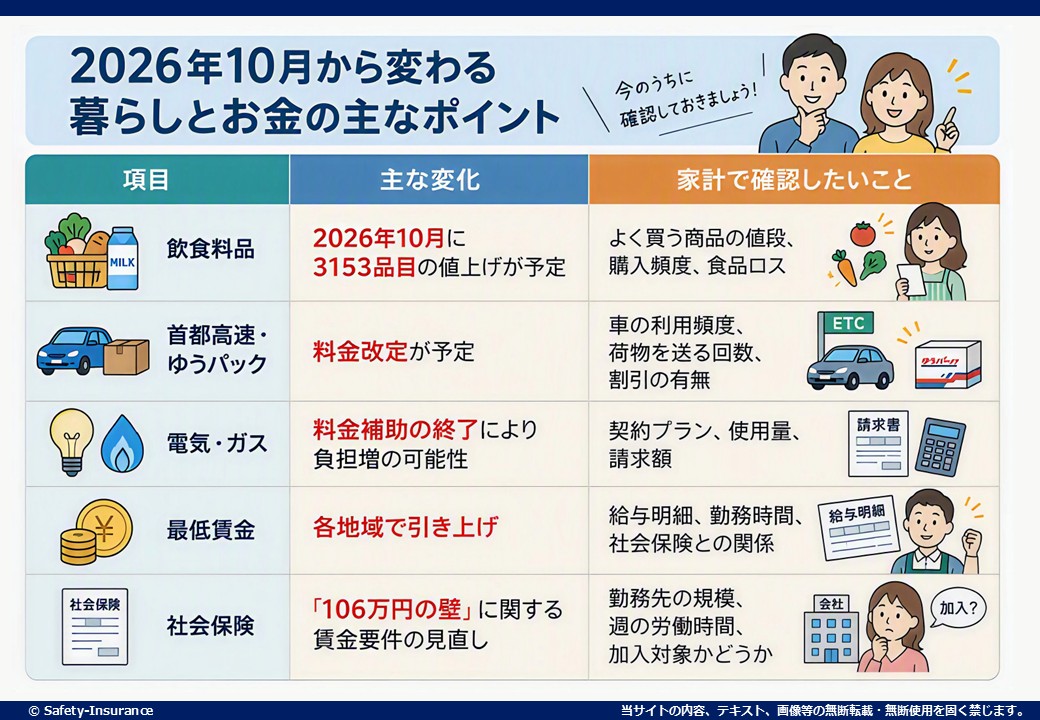
飲食料品は3153品目が値上げ
飲食料品は合計3153品目が対象で、平均値上げ率は平均10%になるそうです(帝国データバンクの最新の調査)
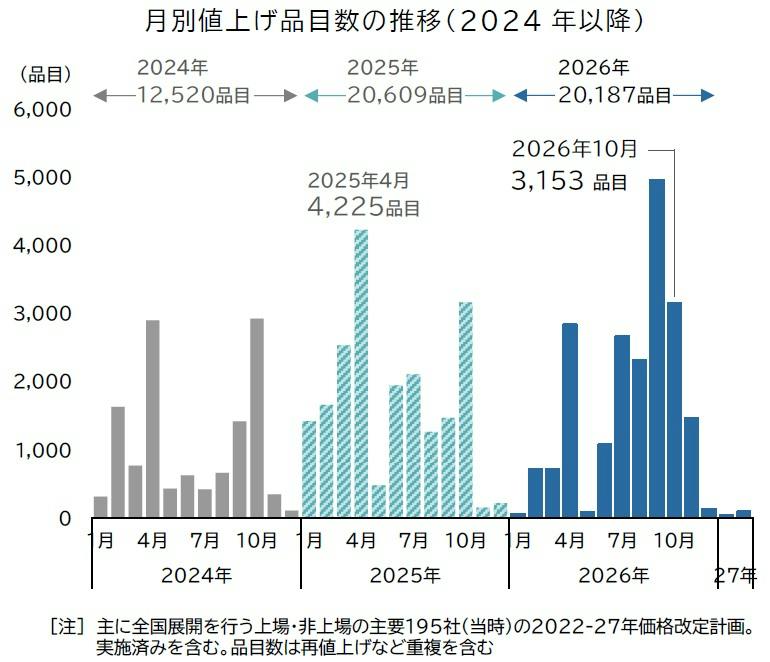
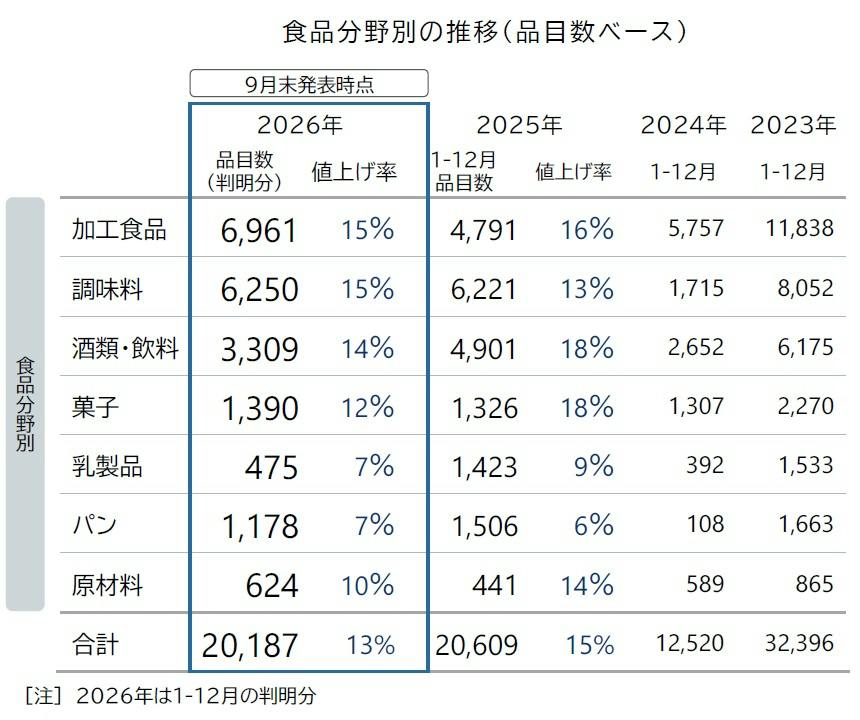
食品の値上げで注意したいのは、一つひとつの値上げ額が小さく見えても、毎週購入する商品が重なると、月単位では家計への影響が大きくなることです。
だからといって、単純に食事の量や質を落とす必要はありません。食事は、健康を維持し、日々の楽しみにもつながる大切なものです。
過度に節約するのではなくストレスがない範囲で、買った食材を使い切っているか?まとめ買いして安く出来ないか?少しでも安い商品に置き換え出来ないか?など出来る範囲から考えて見るのが家計負担を抑える方法の一つです。
首都高速やゆうパックも料金改定
首都高速やゆうパックも料金改定となり値上げされます。日常生活で利用する方にとっては痛手です。
首都高速は、1kmあたりの料金が約10%の値上げとなりますが、短距離(下限料金)は据え置きとなります。
2026年10月1日から首都高速道路の料金が変わります | ニュース | 首都高速道路株式会社
通勤や家族の送迎、レジャーで車を使う頻度が高い家庭ほど影響を受けやすくなります。高速道路料金だけでなく、ガソリン代も値上げ傾向なので駐車料金も含めて、車にかかる総額をこのタイミングで確認してみてください。
ゆうパックは、平均約10%の値上げ(サイズや距離により変動)されます。
ゆうパックおよびゆうパケットの基本運賃などの改定
メルカリなどフリマアプリでゆうパックをよく利用する場合は、郵便局アプリ(ゆうパックスマホ割)の利用や、スマホを使わない場合でも持込み・同一あて先などを利用した割引を利用して少しでも送料負担を軽減する様にしましょう。
電気・ガス料金の補助終了にも注意
国による電気・ガス料金の補助は2026年9月利用分(10月請求)をもって終了します。電気・ガス料金への補助が終了すると、10月利用分(11月請求)については前月と利用量が同じでも請求額が上がる可能性があります。
標準的な家庭(世帯人数が2〜3人程度の家庭)の目安では以下ぐらいの値上がりとなります。
| 種類 | 目安 |
|---|---|
| 電気代 | 1kWhあたり3.5円の補助が終了。月260kWh使用する家庭の場合、約910円の値上がりする可能性あり。 |
| ガス代(都市ガス) | 1㎥あたり14円の補助が終了。月30㎥使用する家庭の場合、約420円の値上がりする可能性あり。 |
電気・都市ガスをご利用するみなさまへ|電気・ガス料金支援|経済産業省 資源エネルギー庁
光熱費は、我慢して冷暖房を使わないという方法ではなく、安全や健康を損なわない範囲で見直すことが基本です。例えば、次のような確認ができます。
- 契約中の料金プランが現在の生活時間に合っているか
- 使用していない部屋の照明や空調がついたままになっていないか
- 古い家電の消費電力が大きくなっていないか
- 電気とガスのセット契約が本当に割安か
- 自由化に伴う契約会社の切り替え(新電力・新ガス)を検討する
請求額だけを見ると、値上げの影響なのか、使用量が増えたのか分かりません。検針票やWeb明細では、金額と併せて使用量も確認しましょう。
最低賃金は引き上げ(全国加重平均で56円引き上げ)
最低賃金は全国加重平均で56円引き上げられ、平均額は1,177円(改定前1,121円)となります。
| 都道府県名 | 引き上げ前 (2025年度) |
引き上げ後 (2026年度) |
引き上げ額 | 引き上げ率 |
|---|---|---|---|---|
| 東京都 | 1,226円 | 1,280円 | +54円 | 4.4% |
| 千葉県 | 1,140円 | 1,195円 | +55円 | 4.8% |
| 埼玉県 | 1,141円 | 1,196円 | +55円 | 4.8% |
| 神奈川県 | 1,225円 | 1,279円 | +54円 | 4.4% |
パートやアルバイトで働く方にとって収入が増える可能性のある変更です。
一方で、時給が上がることによって、同じ勤務時間でも年収が増え、税金や社会保険の加入条件に近づく場合があります。時給だけではなく以下についても確認することが大切です。
- 週に何時間働いているか
- 月収と年収の見込みはいくらか
- 勤務先の社会保険に加入する可能性があるか
- 配偶者の会社の家族手当などに影響がないか
- 手取りが一時的に変化しても、将来の年金額や保障がどう変わるか
社会保険の「106万円の壁」の変更
いわゆる「106万円の壁」とは、一定の条件を満たす短時間労働者が、勤務先の健康保険や厚生年金に加入する目安として使われてきた言葉です。
今回の見直しでは、社会保険の加入判断に使われてきた賃金要件が撤廃され、今後は年収だけでなく、週の労働時間や勤務先の条件などで加入対象を判断する方向になります。

ここで注意したいのは、「106万円を超えなければ社会保険に入らなくてよい」は誤りです。以下の条件を満たすと社会保険の加入対象となります。
| 加入の判断基準 | 該当する条件(2026年10月時点) |
|---|---|
| 働く時間 | 週の所定労働時間が 20時間以上 |
| 勤務先の規模 | 従業員数(厚生年金被保険者数)が 51人以上 の企業 |
| 雇用見込み | 2か月を超える 雇用の見込みがある |
| 学生区分 | 学生ではないこと(夜間・通信制等を除く) |
社会保険に加入すると、給与から保険料が差し引かれるため、短期的には手取りが減ることがあります。一方で、厚生年金の加入期間が増えることや、病気やけがで働けない場合の給付など、保障面が変わる可能性もあります。
「手取りが減るから働く時間を減らす」とすぐに決めず、現在の手取り、将来の年金、働き方、勤務先の制度をまとめて確認することが重要です。
自動車保険や火災保険も値上げされるのか?
自動車保険や火災保険も、一部の保険会社で商品・保険料改定が行われます。
| 保険会社 | 自動車保険 | 火災保険 |
|---|---|---|
| 損保ジャパン |
2026年10月の値上げなし (※2027年1月に約5%の値上げを予定) |
2026年10月に値上げ
(個人平均 約3%) |
| 東京海上日動 |
2026年10月に値上げ
(平均 約6.5%) |
2026年10月に実質値上げ
(建物引上げ・家財引下げ/平均水準据置き) |
| 三井住友海上 | 2026年10月の値上げなし | 値上げなし |
| あいおいニッセイ同和 | 2026年10月の値上げなし | 値上げなし |
|
MS&AD合併後 (2027年4月) |
2027年4月に値上げ方針
(約6%程度/報道・方針ベース) |
2027年4月の値上げ
(約5%程度/報道・方針ベース) |
値上げの背景には、物価高に伴う資材・部品代や修理費、人件費の上昇に加え、相次ぐ自然災害や事故リスクの増加により、1件あたりに支払われる保険金の負担が急増していることがあります。
なお、2026年10月1日以降を保険始期とする新規契約や更新契約についてが対象となるため、現在契約中の保険料が契約期間中に変わらない商品では、一般に次回の更新まで今回の料率改定の影響を直接受けません。
ただし、商品や契約内容によって取扱いが異なります。
<保険料の値上げ詳細については以下をご確認ください>
自動車保険料が2026年1月にまた値上げ?値上げ理由と負担増を乗り切る方法|株式会社セフティー
【2026年10月改定】火災保険はなぜ値上がるのか?賢く保険料を抑えるポイントを解説|株式会社セフティー
家計負担を抑えるためのポイント
値上げが重なる時期は、すべての支出を一度に削ろうとすると長続きしません。次の順番で確認すると、家計を整理しやすくなります。
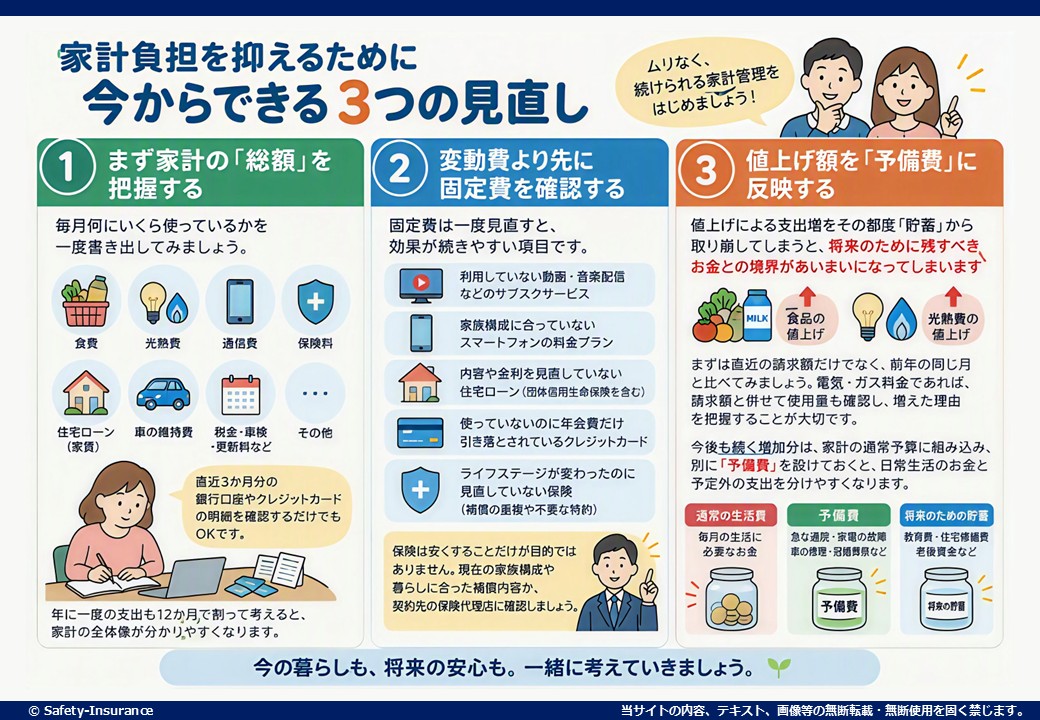
1.まず家計の「総額」を把握する
食費、光熱費、通信費、保険料、住宅ローン、車の維持費など、毎月何にいくら使っているかを一度書き出してみましょう。
毎日の出費だけでなく、年払いの保険料、自動車税、車検費用、住宅や駐車場の更新料なども忘れずに確認します。年に一度支払う費用も12か月で割って考えると、家計の全体像が分かりやすくなります。
細かな家計簿をつけるのが難しい場合は、まず直近3か月分の銀行口座やクレジットカードの明細を確認するだけでも構いません。毎月必ず発生する支出と、月によって変わる支出を分けることから始めてみてください。
2.変動費より先に固定費を確認する
食費や日用品費は毎日の努力が必要ですが、固定費は一度見直すと効果が続きやすい項目です。
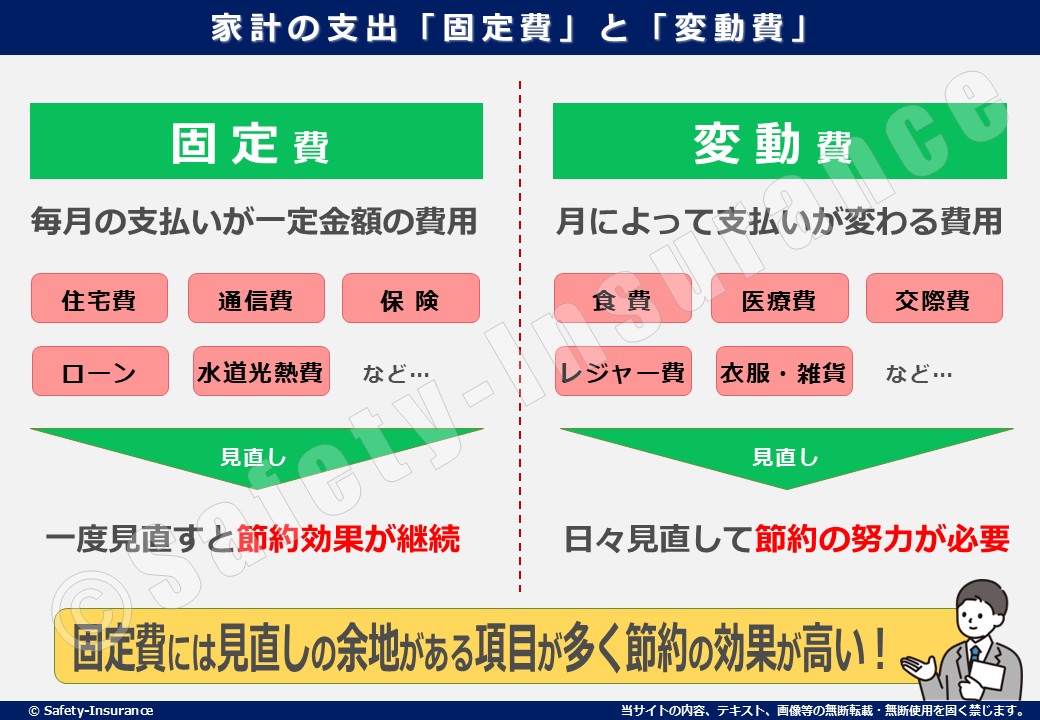
確認候補は次のとおりです。
- 利用していない動画・音楽配信などのサブスクサービス
- 家族構成に合っていないスマートフォンの料金プラン
- 内容や金利を見直していない住宅ローン(団体信用生命保険を含む)
- 使っていないのに年会費だけ引き落とされているクレジットカード
- ライフステージが変わったのに見直していない保険(補償の重複や不要な特約)
なお、保険料も固定費の一つですが、安くすることだけを目的にすると、事故や災害のときに必要な補償まで減らしてしまうことがあります。
保険料だけで判断せず、現在の家族構成や暮らしに補償内容が合っているか、契約先の保険代理店に確認しましょう。
3.変動費を確認して生活費を見直す
手取り収入に対して生活費(50%)、予備費(30%)、貯蓄・投資(20%)の3つで管理する考え方を、一般的に「50・30・20ルール(お金が貯まる黄金の家計比率ルール)」といいます。
この管理方法のポイントは、月末に残ったお金を貯蓄や投資へ回すのではなく、収入が入った時点で、まず20%を貯蓄・投資として確保することです。
そのうえで、残りの金額を生活費と予備費に振り分け、家計に合ったバランスへ調整します。
| 種類 | 役割 | 具体例 |
|---|---|---|
|
生活費 50% |
日常生活のために使うお金 | 家賃、住宅ローン、光熱費、通信費、食費、日用品費、保険料など、毎月または定期的にかかる固定費・変動費。 |
|
予備費 30% |
急な出費や趣味娯楽に備えるお金 | 急な通院、家電の故障、冠婚葬祭、趣味や娯楽の費用など、時期や金額を予測しにくい支出。 |
|
貯蓄・投資 20% |
万が一や将来の目的に備えて残すお金 | 収入が減ったときに生活を支える生活防衛資金、教育費、老後資金、投資など。 |
値上げによる支出増をその都度「貯蓄・投資」から取り崩してしまうと、教育費や老後資金など、将来のために残すべきお金との境界があいまいになってしまいます。
食品や光熱費などは、値上げによって毎月増える生活費を少し多めに見積もっておきましょう。
まずは、直近の請求額だけでなく、前年の同じ月と比べてみます。電気・ガス料金であれば、請求額と併せて使用量も確認してください。請求額が増えた理由が、料金単価の上昇なのか、使用量の増加なのかによって、見直すポイントが変わるからです。
今後も続く増加分は、「生活費」に組み込みます。反映しないままにすると、値上げ分が家計の中で「なかったこと」になり、月末に不足した金額を毎回「貯蓄・投資」から補うことになってしまいます。
家計全体を整理し、固定費を見直したうえで、今回の値上げが生活費50%と予備費30%の枠にどの程度影響するかを確認してみましょう。
生活費が50%を超えたからといって、無理に食費や必要な保険を削る必要はありません。まずは予備費の中に見直せる支出がないか、固定費に使っていない契約や重複がないかを確認し、それぞれの家庭に合う割合へ調整することが現実的です。
家計や保険の見直し・ご相談はセフティーまで!
2026年10月は、食品、交通・配送、光熱費、社会保険、保険料など、暮らしとお金に関わるさまざまな変化が重なります。
この機会に、毎月の支出や保険の内容を一度整理してみてはいかがでしょうか。
セフティーには、保険はもちろん家計全体について相談できるファイナンシャルプランナーが在籍しています。
「家計のどこから見直せばよいか分からない」「今の保険が家族構成や暮らしに合っているか確認したい」という方も、お気軽にご相談ください。
現在の状況を一緒に整理しながら、無理なく続けられる見直しをお手伝いします。
【参考】2026年11月28日にセフティー主催のマネーセミナーを開催します!
2026年11月28日(土)に、セフティーのお客様向けのマネーセミナーを開催します。
テーマは、日々の節約だけにとどまらない「お金との向き合い方」です。家計の整え方、将来に向けた資金の分け方、保険や投資を考える前に確認したいことなどを、初心者の方にも分かる様に解説します。
当日は、子どものための資産形成として話題になっている、いわゆる「こどもNISA」についても取り上げる予定です。
投資には価格変動があり、元本が保証されるものではありません。制度のメリットだけではなく、使う予定のあるお金と投資に回せるお金をどう分けるか、家庭ごとに考えるきっかけになる内容を予定しています。
開催時間、会場、定員、参加費、申込方法などは、決まり次第、セフティーのWebサイトなどでご案内します。
この記事をシェアする


関連記事